
Inga produkter i varukorgen.
Så förbereder vd:n bolaget inför due diligence
Företagsförsäljning
När köparen börjar granska bolaget kan osäkerhet kring resultat, avtal eller andra centrala frågor få direkt effekt på affären. Juristen Magnus Steen på Svensk FöretagsFörmedling förklarar hur vd:n kan förbereda bolaget för due diligence och minska risken för överraskningar i processen.
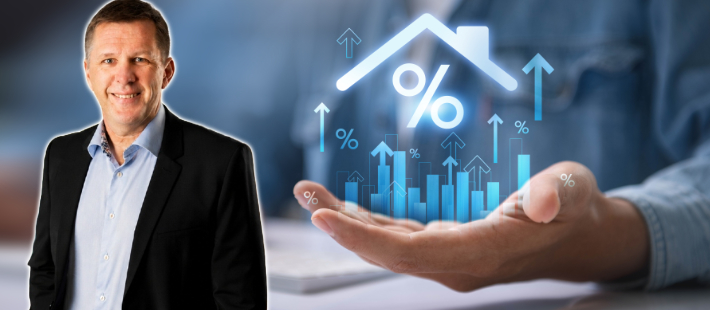
När en köpare genomför sin due diligence, DD, är syftet att verifiera den bild av bolaget som ligger till grund för affären. Stämmer resultatet? Hur ser relationerna med viktiga kunder och leverantörer ut? Finns anställningsavtal, pensionsavsättningar och andra centrala åtaganden på plats?
Någonting är fel
Du är inloggad som prenumerant hos förlaget Pauser Media, men nånting är fel. På din profilsida ser du vilka av våra produkter som du har tillgång till. Skulle uppgifterna inte stämma på din profilsida – vänligen kontakta vår kundtjänst.
VD-tidningen premium
Läs vidare – starta din prenumeration
Redan prenumerant? Logga in och läs vidare.
– Vd:n blir i mångt och mycket koncentrationspunkten för alla förpliktelser och rättigheter som bolaget har. Det är vd:ns kunskap som ska förmedlas in i datarummet och föras över till köparen, säger Magnus Steen, affärsjuridiskt ansvarig på Svensk FöretagsFörmedling.
Förberedelserna handlar därför inte bara om att samla dokument. Köparen får samtidigt en bild av hur väl bolaget är organiserat och hur lätt det är att få fram svar på centrala frågor.
– Man behöver vara grundläggande förberedd för processen, fortsätter Magnus Steen.
Börja innan köparen börjar fråga
Magnus Steen rekommenderar att bolaget går igenom de centrala delarna av verksamheten innan den formella DD:n börjar.
– Man ska börja med att skapa sig en grundläggande ordning och reda. Som vd kan man ha väldigt bra koll på sitt bolag, men kanske inte på ett sätt som gör att en tredje person kan ställa sig och titta på det.
Han poängterar att det just därför kan vara bra att göra delar av due diligence-processen i förväg.
– Man låter en rådgivare titta på ungefär samma frågor som kommer senare: Har du koll på dina avtal? Har du koll på pensionsavsättningarna?
Syftet är att upptäcka frågetecknen innan köparen gör det. Det kan också handla om sådant som bolaget medvetet har valt att inte formalisera.
Magnus Steen tar budgetar som exempel. I ett mindre bolag kan vd ha mycket god kontroll över intäkter, kostnader och framtida affärer utan att arbeta med en formell budget. För en köpare som är van vid mer formaliserade processer kan det ändå väcka frågor.
– Vi kan få frågan: ”Vad är er budget?”. Om svaret då är att vi inte jobbar med någon budget gäller det att vara förberedd och ha svar på tal. Då visar man att man medvetet valt bort någonting i stället för att det bara saknas, säger Magnus Steen.
7 områden vd:n behöver få ordning på
Vilka delar som är viktigast varierar mellan olika verksamheter. Magnus Steen pekar ut ett antal områden som normalt behöver vara under kontroll inför en försäljning:
- Bokföring och resultat
Köparen måste kunna verifiera bolagets resultat. Osäkerheter i redovisningen kan därför snabbt påverka värderingen. - Viktiga kunder och kundavtal
Identifiera de största kundrelationerna och hur stor del av resultatet som är beroende av dem. Finns skriftliga avtal? Om affären bygger på långvariga personliga relationer behöver vd:n kunna förklara hur stabila de är efter ett ägarbyte. - Leverantörer och andra centrala avtal
Det kan exempelvis handla om leverantörsavtal, hyreskontrakt, bankavtal och andra relationer som verksamheten är beroende av. - Anställda och nyckelpersoner
Se över anställningsavtal och identifiera personer vars kompetens eller relationer är särskilt viktiga. Även konsulter kan vara verksamhetskritiska. - Strategiska tillgångar
Vad som är strategiskt beror på verksamheten. Det kan vara maskiner och annan produktionsutrustning, men också patent, varumärken eller mjukvara. - Skatt, miljö och myndighetstillstånd
Kontrollera att skatter och deklarationer är hanterade och att verksamheten har de tillstånd den behöver. I vissa verksamheter kan även miljörisker följa med bolaget vid en försäljning. - Bolagsformalia
Aktiebok, aktiebrev och eventuella tvister är exempel på sådant som normalt behöver kunna visas upp och förklaras.
Magnus Steen betonar särskilt betydelsen av att kunna styrka siffrorna.
– Du måste ha kontroll på din bokföring och redovisning. Den kommer direkt att slå på värdet på bolaget om det är osäkerhet i ditt resultat.
Räkna med högre arbetsbelastning
Även ett väl förberett bolag behöver räkna med att en DD tar tid från vd:n.
– Det första man ska veta är att vd:n kommer att ta en smäll i DD-processen. Man kommer inte undan det. Vd:n blir hårt arbetsbelastad i den perioden, det är lika bra att ställa in sig på det, säger Magnus Steen.
Därför bör andra kunna avlasta där det är möjligt. En redovisningsbyrå, ekonomiansvarig eller revisor kan exempelvis hantera delar av de finansiella frågorna. En extern rådgivare kan hjälpa till att bedöma vilka frågor som är rimliga och vilken detaljnivå bolaget bör gå ner på.
Magnus Steen lyfter också tidsramen som ett konkret verktyg.
– En av de viktigaste frågorna man ska förhandla är att man sätter en tidsram på hur länge den får pågå. Utan en tydlig tidsgräns finns en risk att rådgivarnas frågor blir alltmer detaljerade ju längre processen pågår.
Försök inte gömma problemen
En egen genomgång kan också avslöja sådant som vd:n helst hade sluppit diskutera med köparen. Då är rådet tydligt: försök inte dölja det.
– Allting som går att upptäcka kommer att upptäckas. Så man ska inte dölja någonting, säger Magnus Steen.
Ett identifierat problem kan hanteras på olika sätt i affären. Det kan påverka köpeskillingen direkt eller regleras genom ett skadeslöshetsåtagande, där säljaren får bära kostnaden om en viss risk senare materialiseras.
Att försöka undvika frågan kan däremot skapa ett nytt problem.
– Om man döljer det och det upptäcks får man en stor förtroendebrist i hela processen. Köparen kan känna: Vad är det mer du inte berättat?
Hur problemet presenteras behöver samtidigt övervägas. Transparens innebär enligt Magnus Steen inte att säljaren ska beskriva risken på ett sätt som i onödan skadar affären, utan att köparen får relevant information och kan bedöma den.
Överraskningen ska helst komma före DD
Målet med förberedelserna är inte att skapa ett bolag utan brister. Magnus Steen konstaterar att sådana bolag knappast finns. Poängen är i stället att vd:n och ägarna redan före granskningen ska veta vilka frågor som kan uppstå.
Det gäller särskilt sådant som kan påverka köpeskillingen. Ett resultat som visar sig vara lägre än det som låg till grund för värderingen kan få stor effekt när köpeskillingen bygger på en resultatmultipel. Även eftersatta investeringar och skatterisker kan leda till justeringar eller särskilda villkor.
– En sådan här process bör man ha koll på så att man vet utkomsten i stort sett. Det ska inte vara någon överraskning, säger Magnus Steen.
Om vd:n blir kvar efter försäljningen finns ytterligare en dimension. Relationen som byggs under DD fortsätter efter tillträdet, när köparen tar över ägandet.
En väl genomförd DD handlar därför inte bara om dokumentation och risker utan också om att skapa förutsättningar för att båda parter ska känna att de vet vad de går in i.
Fakta
Tre saker att göra före DD
- Gör en egen genomgång först
Gå igenom avtal, dokumentation och andra centrala uppgifter innan köparen börjar granska bolaget. Då hinner du upptäcka luckor och reda ut sådant som annars riskerar att bli en överraskning i processen. - Säkerställ att siffrorna går att verifiera
Kontrollera att resultat, bokföring och redovisning håller för granskning. Osäkerhet kring siffrorna kan få direkt effekt på värderingen och köpeskillingen. - Lyft problemen innan köparen hittar dem
Identifiera risker och svaga punkter i förväg och bestäm hur de ska förklaras och hanteras. Att försöka ducka en fråga som senare upptäcks kan påverka både villkoren i affären och köparens förtroende.