
Inga produkter i varukorgen.
Så bygger vd:n en budget som går att styra efter
Budgetarbete
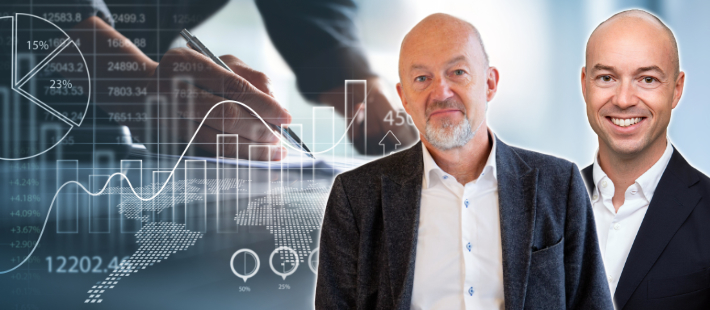
En användbar budget handlar mindre om att förutse exakt vad som händer nästa år och mer om att förstå vad planen bygger på, vilka beslut den ska stödja och vad som händer när förutsättningarna ändras. Johan Åkesson vid Göteborgs universitet och Karl Appelqvist på PwC visar hur vd:n kan bygga ett budgetarbete som ger bättre stöd för styrningen.
Det första steget i budgetarbetet är inte att öppna förra årets budget och fundera på justeringar, vilket är ganska vanligt. Det handlar i stället om att bestämma vilken funktion budgeten ska ha i just det egna företaget.
Någonting är fel
Du är inloggad som prenumerant hos förlaget Pauser Media, men nånting är fel. På din profilsida ser du vilka av våra produkter som du har tillgång till. Skulle uppgifterna inte stämma på din profilsida – vänligen kontakta vår kundtjänst.
VD-tidningen premium
Läs vidare – starta din prenumeration
Redan prenumerant? Logga in och läs vidare.
Det menar Johan Åkesson, universitetslektor i företagsekonomi med inriktning mot ekonomistyrning vid Handelshögskolan, Göteborgs universitet.
– Den första frågan är: Vad ska vi ha budgeten till? Vilken roll ska den fylla i företaget? säger han.
Frågan är mer praktisk än den först kan låta. Ska budgeten framför allt sätta ekonomiska ramar, fördela resurser eller hjälpa ledningen att fatta beslut när utvecklingen avviker från planen? Svaret påverkar både vilka antaganden som behöver synliggöras och hur detaljerad modellen behöver vara.
Karl Appelqvist, rådgivare och ansvarig för tjänster inom dataanalys och transformation av ekonomifunktionen på PwC, vill därför börja ett steg före själva årsbudgeten.
– Jag skulle börja med vilka beslut verksamheten behöver kunna fatta och vilka osäkerheter man behöver kunna hantera. Först därefter kan man fundera på vilken planering, prognostisering och ekonomisk ram som behövs, säger han.
Gör antagandena synliga
När riktningen är satt behöver ledningen identifiera vilka antaganden planen faktiskt vilar på. Det kan exempelvis handla om efterfrågan, pris, kapacitet, produktivitet, rekrytering eller investeringar. Poängen är inte att göra listan lång, utan att hitta de förhållanden som får störst konsekvenser om de utvecklas annorlunda än väntat.
Karl Appelqvist betonar samtidigt att olika delar av organisationen behöver bidra med olika saker.
– Ledningen behöver stå för de strategiska vägvalen och de viktigaste antagandena. De som befinner sig närmast verksamheten behöver bidra med kunskap om vad som faktiskt går att göra och hur. Ekonomifunktionen kan sedan hjälpa till att få ihop helheten och visa vilka ekonomiska konsekvenser olika val får.
För vd:n innebär det att budgetprocessen blir ett sätt att pröva ledningens bild av verksamheten. Om ett antagande om högre försäljning inte går att förena med tillgänglig kapacitet eller rekryteringstakt behöver det upptäckas innan siffrorna fastställs.
Testa logiken bakom intäkterna
Intäktsplaneringen blir därför mer intressant när vd:n går bakom själva omsättningsmålet.
Om försäljningen ska öka behöver ledningen kunna förklara var ökningen ska komma ifrån. Är det fler kunder, högre priser, större volymer, bättre konvertering eller en förändrad produktmix?
– Intäkterna bör byggas utifrån sådant som faktiskt driver dem, till exempel antal kunder, volymer, priser, konverteringsgrad och kapacitet, i stället för att man bara lägger några procent ovanpå förra årets intäkter, säger Karl Appelqvist.
Han skiljer också mellan vad företaget vill uppnå och vad det i nuläget bedömer kommer att hända.
– Ett försäljningsmål får gärna vara ambitiöst. En prognos ska däremot vara vår bästa bedömning av vad som faktiskt kommer att hända, baserat på den information vi har i dag.
Johan Åkesson lägger till ytterligare en kontroll: sätt den egna utvecklingen i relation till marknaden.
– Vi kanske har ökat med fem procent från i fjol och lägger en budget där vi ska öka med sju procent. Men om hela marknaden ökar med 20 procent tappar vi egentligen marknad, säger han.
Samma siffra kan alltså betyda olika saker beroende på om marknaden växer eller krymper. Vd:n behöver därför kunna skilja på vad som kommer från den egna prestationen och vad som drivs av pris, volym, valuta eller marknadsutveckling.
Räkna i flera varv
När intäktsbilden börjar ta form är nästa steg inte att mekaniskt fylla på kostnadssidan. Karl Appelqvist beskriver i stället budgetarbetet som en iterativ process. Efterfrågan påverkar kapacitetsbehovet, kapaciteten påverkar vilka intäkter som är möjliga, investeringar kan behöva göras innan försäljningen kommer och rekryteringar kan påverka både kostnader och leveransförmåga.
– Verksamheten hänger ihop. Efterfrågan, kapacitet, personal, investeringar och ekonomi påverkar hela tiden varandra. Därför behöver planeringen vara iterativ: man gör antaganden, ser vilka konsekvenser de får och justerar tills man har en plan som faktiskt går att genomföra.
Det innebär exempelvis att ett försäljningsmål kan behöva sänkas om kapaciteten inte går att bygga ut tillräckligt snabbt. Men det kan också innebära motsatsen: en investering kan förändra kapaciteten och därmed vilka intäkter företaget kan planera för.
Lägg detaljerna där besluten finns
Att budgetera mer detaljerat ger inte automatiskt bättre kontroll. Johan Åkesson har sett organisationer budgetera långt ned på kontonivå och sedan styra verksamheten efter samma detaljer. Problemet är att budgeten då riskerar att begränsa chefers möjligheter att omprioritera när verkligheten förändras.
– Risken är att den som tar emot budgeten följer den i stället för att följa sitt eget omdöme, säger han.
I många fall föredrar han bredare ekonomiska ramar, där verksamhetsansvariga själva får avgöra hur resurserna bäst används.
– Då blir det enklare att prioritera och samtidigt överlåter man ett större ansvar till organisationen att använda sitt omdöme.
Karl Appelqvist använder ett annat kriterium för detaljnivån: den ska motsvara de beslut företaget behöver kunna fatta.
– Vd:n behöver förstå de viktigaste faktorerna som driver verksamheten, sambanden, riskerna och vilka handlingsalternativ som finns. Däremot behöver vd:n knappast kunna analysera varje konto i huvudboken.
Han pekar också på ett praktiskt problem när budgetmodellen och verksamheten talar olika språk. En verksamhetschef kanske planerar i kunder, projekt eller bemanning medan systemet efterfrågar information i helt andra strukturer. När den översättningen måste göras manuellt ökar både arbetsinsatsen och risken för fel. Om företaget dessutom saknar data på de faktorer som budgeten bygger på blir det svårt att senare förstå varför utfallet avviker.
Bygg in möjligheten att ha fel
Ingen budgetmodell tar bort osäkerheten. Men den kan göra konsekvenserna av den synliga.
Johan Åkesson rekommenderar därför att budgeten byggs så att ledningen enkelt kan ändra några kritiska antaganden och se vad som händer med resultat och kassaflöde.
– Det behöver egentligen inte vara så komplicerat. Det viktiga är att identifiera vilka kritiska faktorer i omvärlden som vi kan kvantifiera och sedan kunna simulera dem.
För ett bolag kan volymen vara avgörande. För ett annat är räntan, valutakursen eller priset på en viktig råvara betydligt mer kritiskt. Det viktiga är därför inte att bygga ett stort antal fullständiga alternativbudgetar, utan att veta vilka variabler som kan förändra planen på allvar.
Om vd:n exempelvis vet att fyra faktorer står för huvuddelen av osäkerheten kan ledningen testa vad som händer om de förändras med fem eller tio procent.
Följ pengarna, inte bara resultatet
Sambandet blir särskilt viktigt vid investeringar. En investering påverkar resultatbudgeten genom bland annat avskrivningar. Men själva betalningen kan slå mot likviditeten långt tidigare.
– Den stora risken för företag är ofta inte ett resultatproblem utan ett likviditetsproblem, säger Johan Åkesson.
Om kassan är ansträngd kan likviditetsbudgeten därför vara viktigare än resultaträkningen när ledningen avgör om en investering är möjlig.
– Är det tajt är det likviditeten du tittar på först. Då kan slutsatsen bli att vi inte kan göra investeringen nästa år eftersom osäkerheten i kundinbetalningarna är för stor, fortsätter Johan Åkesson.
Vd:n ska äga modellen, inte administrera den
När modellen väl byggs behöver vd:n vara nära innehållet, men inte nödvändigtvis kalkylbladet. Johan Åkesson menar att ekonomifunktionen kan ta huvudansvaret för att sammanställa siffrorna, bygga modellen och hantera administrationen.
– Vd:n ska inte behöva sitta med Excel-arken. Men vd:n ska äga resultatet av arbetet, säger han.
Karl Appelqvist gör samma uppdelning.
– Vd:n behöver framför allt ha kontroll över varför man gör planeringen, vilka övergripande mål man har och vilka viktiga antaganden man utgår från. Ekonomifunktionen kan med fördel ansvara för modellen, processen, kvalitetssäkringen och för att få ihop helheten.
Fakta
Sex steg från kalkyl till beslutsunderlag
- Bestäm vad budgeten ska hjälpa er att besluta om
Utgå från styrbehovet, inte från förra årets mall. - Identifiera de viktigaste antagandena
Vilka faktorer påverkar intäkter, kapacitet, kostnader och kassaflöde mest? - Pröva intäktslogiken
Visa vad som ska driva utvecklingen och skilj mellan ambition och bästa prognos. - Räkna i flera varv
Testa intäkter mot kapacitet, bemanning, investeringar och finansiering tills planen går ihop. - Gör modellen simuleringsbar
Välj några kritiska variabler och visa hur resultat och likviditet påverkas om de förändras. - Lyft det viktiga till styrelsen – och var planen kan brista
Vd:n ska kunna förklara planens viktigaste antaganden, känsligheter och handlingsalternativ utan att behöva gå ned på kontonivå. Lyft några få faktorer som har störst påverkan på resultat eller kassaflöde och visar hur känslig planen är för förändringar.