
Inga produkter i varukorgen.
Sex varningssignaler på att kunden kan få svårt att betala
Ekonomi & finans En ovanligt tidig betalning, en plötslig stororder – kundbeteenden du uppskattar kan vara varningsflaggor att ta på allvar. Här är sex tecken på att en kund kan vara på väg att få betalningsproblem, och vad du som vd bör göra.
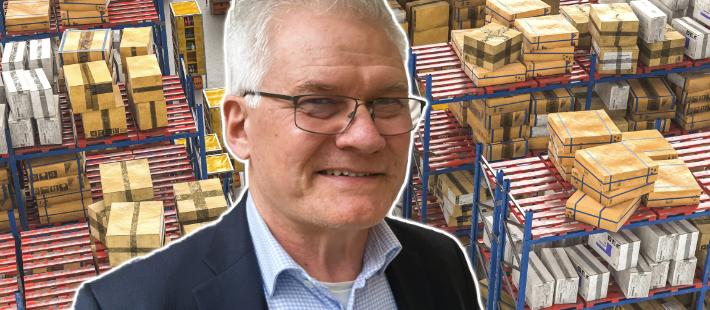
Det är lätt att känna sig trygg med en kund som handlat regelbundet i många år. När betalningarna börjar dröja finns det säkert en naturlig förklaring. Men just den inställningen kan bli kostsam, enligt Henrik Hargéus, affärsdataanalytiker på Dun & Bradstreet.
Någonting är fel
Du är inloggad som prenumerant hos förlaget Pauser Media, men nånting är fel. På din profilsida ser du vilka av våra produkter som du har tillgång till. Skulle uppgifterna inte stämma på din profilsida – vänligen kontakta vår kundtjänst.
VD-tidningen premium
Läs vidare – starta din prenumeration
Redan prenumerant? Logga in och läs vidare.
– Har man haft en lång relation kan det finnas en risk att man tonar ner problemen. Man tänker att de brukar alltid betala och att det måste vara något tillfälligt, säger Henrik Hargéus.
Han menar att företag ofta väntar för länge med att agera när en viktig kund får betalningsproblem. Under tiden kan leveranserna fortsätta och skulden växa. Men det finns tecken att fånga upp långt innan kunden får en betalningsanmärkning.
1. Kunden börjar betala annorlunda
En kund som alltid betalar tio dagar för sent kan vara mindre riskabel än en som ibland betalar i förskott och ibland långt efter förfallodatum.
Fakta
Så kan kreditpolicyn fungera
Enligt Henrik Hargéus kan företagets kreditpolicy rymmas på en eller två A4-sidor. Den behöver ange hur nya kunder kreditprövas, hur kreditgränser fastställs, vem som får bevilja undantag och vad som ska hända när en kunds risk ökar.
En enkel trafikljusmodell kan koppla kreditrisken till förutbestämda åtgärder.
Grönt – normal risk: Stabil kreditvärdighet och fungerande betalningar. Ordinarie villkor och löpande bevakning.
Gult – förhöjd risk: Betalningarna börjar avvika eller kreditbetyget försämras. Kontakta kunden, undersök orsaken och ompröva vid behov kreditgräns och betalningstid.
Rött – allvarlig risk: Flera tydliga problem sammanfaller, exempelvis allvarliga betalningsanmärkningar och kraftigt försämrad kreditvärdighet. Gör en särskild kreditprövning innan nya krediter beviljas. Överväg förskottsbetalning eller säkerheter.
Modellen är ett redaktionellt exempel utifrån Henrik Hargéus rekommendation. Kriterier och åtgärder behöver anpassas till företagets verksamhet.
Det är nämligen inte bara förseningarna som spelar roll. Enligt Henrik Hargéus kan förändringar och oregelbundenheter i betalningsbeteendet avslöja att kunden har svårt att få ekonomin att gå ihop.
– Om ett företag helt plötsligt börjar bete sig mycket annorlunda mot vad det brukar göra är det något man ska ha koll på, säger Henrik Hargéus.
Kunden kan exempelvis ha börjat välja vilka leverantörer som ska få betalt först, beroende på vem som ställer hårdast krav eller vilka leveranser den är mest beroende av.
Kontrollera: Jämför kundernas faktiska betalningstider över tid. Vilka betalar successivt senare? Vilka växlar mellan tidiga och sena betalningar? Be ekonomichefen ta fram en åldersanalys av kundfordringarna.
2. Kunden börjar krångla med fakturorna
En kund som tidigare aldrig haft invändningar börjar plötsligt begära nya fakturor, ifrågasätta detaljer eller reklamera leveranser.
Det kan finnas goda skäl. Men upprepade invändningar kan också vara ett sätt att vinna tid.
– Man kanske hakar upp sig på någon detalj och vill ha en ny faktura. Det behöver inte innebära att man har betalningsproblem, men tillsammans med andra pusselbitar kan det vara en indikation, säger Henrik Hargéus.
Kontrollera: Har invändningarna blivit fler samtidigt som betalningarna dröjer? Undersök först om fakturorna och leveranserna är korrekta.
3. Kunden vill ha längre kredittid
En kund som tidigare klarat 30 dagars betalningstid vill plötsligt ha 60 dagar. Kanske vill den också dela upp en betalning.
Det kan bero på att kunden själv väntar på pengar. Om ett företag inte får betalt av sina kunder kan det i sin tur få svårt att betala sina leverantörer. Betalningsproblemen sprider sig då vidare från företag till företag.
– Det kan bli en dominoeffekt, säger Henrik Hargéus.
Kontrollera: Undersök varför kunden behöver mer tid och om kreditvärdigheten har förändrats. Överväg kortare kredittid eller förskottsbetalning för delar av nya leveranser om risken har ökat.
4. Kreditbetyget börjar sjunka
En kund kan fortsätta betala dina fakturor i tid trots att betalningarna till andra leverantörer blir alltmer försenade.
– Om du är en väldigt viktig leverantör kanske kunden prioriterar att betala just dig. Då kan du missa att betalningarna till andra företag börjar släpa efter, säger Henrik Hargéus.
Han rekommenderar därför kreditbevakning även av etablerade kunder. En försämring kan bero på betalningsanmärkningar, svagare ekonomi eller andra förändringar. Stora skatteskulder är särskilt viktiga att uppmärksamma.
Kontrollera: Följ förändringar i kreditbetyget och undersök orsaken när det sjunker. Bedöm om kundens kreditgräns eller betalningsvillkor behöver ändras.
5. Flera förändringar inträffar samtidigt
Ett ägarbyte eller en ny styrelse innebär inte automatiskt någon ökad kreditrisk. Men om kunden samtidigt börjar betala senare och får ett försämrat kreditbetyg finns större anledning att reagera.
– Ofta är det kombinationen av signaler som är intressant för att upptäcka risker, säger Henrik Hargéus.
Ett större ägar- eller styrelsebyte kan också göra en gammal kreditbedömning inaktuell.
Kontrollera: Se till att större förändringar hos kunden leder till en ny kreditprövning, särskilt när flera varningssignaler sammanfaller.
6. Kunden lägger en ovanligt stor order
En stororder är normalt en anledning att fira. Men den kan också betyda att kunden har förlorat krediten hos en annan leverantör och därför flyttat sina inköp.
Henrik Hargéus rekommenderar att företaget inte bara ser till orderns värde, utan också frågar sig varför kunden plötsligt vill handla betydligt mer än tidigare.
– Det är klart man ska bli glad för en stor affär. Men varför kommer den här ordern just nu? Kan det vara så att kunden har blivit avstängd från kredit hos någon annan leverantör? säger Henrik Hargéus.
Det förekommer också att bedragare etablerar en kundrelation genom en liten order som betalas ordentligt, för att sedan beställa betydligt mer på kredit.
Om affären verkar för bra för att vara sann kan det finnas skäl att undersöka den närmare.
Kontrollera: Jämför ordern med kundens tidigare inköp, kreditgräns och aktuella kreditvärdighet. Gör en ny kreditbedömning innan exponeringen ökar kraftigt.
Fakta
Vd:ns kreditkontroll i fem steg
- Granska de största kundfordringarna. Vilka kunder har högst utestående belopp och hur stor skulle förlusten bli om de inte betalade?
- Leta efter förändrade betalningsmönster. Vilka kunder betalar senare än tidigare eller har börjat betala oregelbundet?
- Kontrollera kreditgränserna. Vilka kunder närmar sig sina limiter och vilka har redan överskridit dem?
- Följ kreditvärdigheten. Vilka kunder har fått försämrade riskbetyg eller nya betalningsanmärkningar?
- Prioritera åtgärderna. Börja med kunder där en förhöjd kreditrisk sammanfaller med stora utestående belopp. Bestäm vem som ska kontakta kunden och vilka villkor som behöver omprövas.
Källa: Redaktionell sammanställning utifrån Henrik Hargéus råd.
Ring innan skulden växer
När en kund börjar uppvisa betalningsproblem rekommenderar Henrik Hargéus att man ringer direkt, hellre än att enbart mejla.
Börja neutralt. Påpeka att betalningen verkar ha missats och fråga om det finns något problem med leveransen. Lyssna på förklaringen, men nöj dig inte med ett löfte om att pengarna snart kommer.
– Man ska inte bara låta det sväva iväg. Be om en betalning inom två eller tre dagar, eller kom överens om att en del av beloppet betalas direkt, säger Henrik Hargéus.
En tydlig överenskommelse gör det lättare att avgöra nästa steg om kunden fortfarande inte betalar.
Det vanligaste misstaget är enligt Henrik Hargéus att vänta för länge, särskilt när det gäller en viktig kund. Om kunden har ont om pengar kan de leverantörer som aktivt kräver betalt bli prioriterade, medan andra får fortsätta vänta.
Säg inte nej till affären – begränsa krediten
En kund har en kreditgräns på 50 000 kronor men vill plötsligt beställa för 250 000 kronor. Samtidigt har betalningarna blivit mer oregelbundna.
Måste företaget tacka nej? Inte nödvändigtvis.
Ett alternativ är att bevilja kredit för en begränsad del av beställningen och kräva förskottsbetalning eller säkerhet för resten. Det kan också gå att korta betalningstiden.
– Man kan fortfarande göra affärer. Men man måste bestämma vilken risk man är villig att ta, säger Henrik Hargéus.
Han rekommenderar att företaget lägger in kreditgränser i affärssystemet. En säljare ska inte kunna öka exponeringen mot en kund utan att ekonomichefen eller någon annan ansvarig godkänner det.
Fakta
Sex varningsflaggor för kreditbedrägerier
- En liten, betald order följs av en stor. Bedragare kan börja med att etablera en kundrelation och därefter försöka få betydligt större krediter.
- Många kreditupplysningar på kort tid. Ovanligt många kreditförfrågningar på ett litet företag kan vara ett tecken på försök att få krediter från flera leverantörer.
- Ett etablerat bolag har fått helt nya företrädare. Bedragare kan köpa företag med god kredithistorik och utnyttja deras tidigare kreditvärdighet.
- Varorna ska levereras till en ovanlig adress. Kontrollera leveranser till platser utan tydlig koppling till kundföretaget.
- Beställarens behörighet är oklar. Säkerställ att personen verkligen företräder företaget och får göra beställningen.
- Flera stora order kommer tätt. Kontrollera en kraftigt ökad ordervolym, särskilt om tidigare fakturor ännu inte är betalda.
Gör så här: Kontrollera företagets företrädare, beställarens behörighet, leveransadress och aktuella kreditvärdighet. Kontakta företaget via ett oberoende verifierat telefonnummer om något avviker.
Källor: Henrik Hargéus, Dun & Bradstreet, samt kompletterande råd från Svensk Handel och Polismyndigheten.